Nie myl braku dokumentu przy wejściu z brakiem kontroli
 Available in US
Brak żądania dokumentu przy rejestracji nie przesądza o wypłacie — przed przekazaniem środków konto musi zostać zweryfikowane.
„Bez dowodu” nie znaczy poza prawem
Określenie „kasyno bez dowodu” brzmi jak obietnica prostego wejścia: konto bez formalności, gra bez pytań, a potem wypłata bez dodatkowych warunków. Tyle że język reklamowych skrótów i potocznych nazw nie zmienia ani zasad wypłacania środków, ani przepisów dotyczących hazardu. Brak żądania dokumentu przy zakładaniu konta nie oznacza, że tożsamość gracza pozostanie poza zainteresowaniem operatora.
Przed wypłatą konto w kasynie musi zostać zweryfikowane. To warunek związany z przekazaniem wygranej, a nie obietnica składana przez nazwę usługi. Hasło o grze bez dowodu może więc opisywać co najwyżej pewien etap korzystania z platformy. Nie ustanawia wyjątku od weryfikacji i nie przesądza, że wypłata odbędzie się bez potwierdzenia, kto jest właścicielem konta. Zasady nie znikają, gdy w nagłówku strony robi się ciszej.
W tym miejscu spotykają się dwa porządki, które łatwo pomylić. Pierwszy dotyczy relacji między graczem a operatorem: zanim środki zostaną wypłacone, trzeba zweryfikować konto. Drugi określa, kto w ogóle może urządzać kasyno internetowe dla rynku polskiego. Hasło „kasyno online bez dowodu” nie rozstrzyga żadnej z tych kwestii. Nie nadaje operatorowi uprawnień i nie zwalnia go z obowiązków.
Przy temacie kasyna online bez dowodu w 2026 roku warto sprawdzić, jakie informacje o operatorze są dostępne, zanim podejmiesz decyzję. Poniższe krótkie opisy podsumowują wyłącznie podane dane.
-
WildChance
- Szybkość wypłat
- 1-3 business days
Podany czas realizacji wypłat w WildChance wynosi od 1 do 3 dni roboczych.
-
Azurslot
- Licencja
- Curaçao Gaming Authority
- Szybkość wypłat
- 1-3 business days
Azurslot działa na licencji Curaçao Gaming Authority. Podany czas realizacji wypłat wynosi od 1 do 3 dni roboczych.
-
Spinline
- Licencja
- Curacao E-gaming license No. 8048/JAZ2020-13, issued by Antillephone N.V.
- Szybkość wypłat
- Typically completed within 24 hours
Spinline ma licencję Curacao E-gaming nr 8048/JAZ2020-13, wydaną przez Antillephone N.V. Wypłaty są zazwyczaj realizowane w ciągu 24 godzin.
-
Mino Casino
- Licencja
- GCB (Curaçao Gaming Control Board) – OGL/2024/589/0556
- Szybkość wypłat
- 1-3 business days
Mino Casino ma licencję GCB (Curaçao Gaming Control Board) o numerze OGL/2024/589/0556. Podany czas realizacji wypłat wynosi od 1 do 3 dni roboczych.
-
IVIBET
- Szybkość wypłat
- 1-3 business days
Podany czas realizacji wypłat w IVIBET wynosi od 1 do 3 dni roboczych.
-
Slotsgem
- Licencja
- Curacao
- Szybkość wypłat
- 1-3 business days
Slotsgem ma licencję Curacao. Podany czas realizacji wypłat wynosi od 1 do 3 dni roboczych.
-
Wintino
- Szybkość wypłat
- 1-3 business days
Podany czas realizacji wypłat w Wintino wynosi od 1 do 3 dni roboczych.
Polskie przepisy przyznają państwu monopol na organizowanie gier kasynowych przez internet, z określonymi wyjątkami dotyczącymi zakładów wzajemnych i loterii promocyjnych. To nie jest drobny szczegół regulaminu, lecz zasadniczy podział rynku. Ministerstwo Finansów nie wydaje licencji na kasyna internetowe, a zagraniczny operator może działać legalnie w swojej jurysdykcji, nie mając przez to polskiej koncesji ani prawa kierowania oferty do graczy w Polsce. Jedno nie wynika z drugiego.
W praktyce właśnie tu pojawia się szara strefa. Strona może być dostępna z Polski, posługiwać się polszczyzną i przyjmować zainteresowanie polskich graczy, a jednocześnie nie mieć uprawnienia do prowadzenia takiej działalności na tym rynku. Dostępność techniczna nie jest tym samym co legalność. Podobnie zagraniczna licencja nie staje się polską koncesją tylko dlatego, że widnieje w stopce albo w opisie operatora. Papier ma swoje granice geograficzne.
Krajowe prawo hazardowe opiera się na ustawie o grach hazardowych z 19 listopada 2009 roku, wielokrotnie nowelizowanej. W jej ramach organizowanie kasyna online pozostaje objęte monopolem państwa. Odmiennie uregulowane są między innymi zakłady wzajemne urządzane w internecie, które mogą być prowadzone po uzyskaniu zezwolenia, oraz loterie promocyjne, również wymagające zezwolenia. Zestawienie tych kategorii pokazuje, że słowo „hazard” nie opisuje jednego, jednolicie traktowanego rodzaju działalności. Prawo rozdziela poszczególne formy gry i przypisuje im różne reguły.
 Kasyno online z PKO BP: płatności i wypłatyOpis wyjaśnia, jak odróżnić płatność z konta PKO BP od legalności kasyna oraz dlaczego wpłata i wypłata mogą przebiegać innymi metodami.
 Kasyna z Dogecoinem: depozyty i wypłatySprawdź, jak przebiega wpłata DOGE przez portfel i adres odbiorczy oraz na co zwrócić uwagę przy wypłacie, bonusie i opłatach kasyna.
Nie zmienia to faktu, że korzystanie z usług nieautoryzowanego operatora hazardowego jest zakazane, a gracze mogą podlegać karom za korzystanie z nielegalnych kasyn internetowych. Prowadzenie gier hazardowych na niezatwierdzonej platformie może z kolei skutkować karą pozbawienia wolności. Warto więc oddzielić atrakcyjność obietnicy od jej prawnego znaczenia: brak prośby o dokument na początku nie czyni strony dozwoloną, tak jak późniejsza weryfikacja nie daje operatorowi prawa do działalności w Polsce.
Istotny jest również zakaz reklamy kasyn online. Dotyczy to także sposobu, w jaki oferta jest przedstawiana odbiorcom. Język sugerujący łatwy dostęp czy szczególną dyskrecję może przyciągać uwagę, ale nie powinien być mylony z potwierdzeniem legalności. Reklama nie jest zezwoleniem. Sama obecność kasyna w internecie także nim nie jest.
Polskie regulacje mówią ponadto o obowiązkach operatorów, między innymi o przeciwdziałaniu praniu pieniędzy, blokowaniu dostępu do stron ujętych w rejestrze zakazanych domen oraz wdrażaniu narzędzi wspierających kontrolę zachowania graczy. Te wymogi nie są dekoracją strony. Są częścią systemu, który określa, kto może urządzać gry i jakie zabezpieczenia powinny towarzyszyć tej działalności. Zagraniczne kasyna nie zapewniają graczom narzędzi samokontroli w ramach polskiego systemu, co również pokazuje różnicę między działaniem za granicą a funkcjonowaniem w krajowych ramach.
Spory dotyczące hazardu można rozwiązywać na drodze sądowej, ale możliwość dochodzenia roszczeń nie oznacza, że każda platforma jest legalna ani że jej warunki automatycznie podlegają polskiemu porządkowi w sposób oczekiwany przez gracza. Granica między formalnym działaniem operatora w innym kraju a ofertą kierowaną do odbiorców w Polsce pozostaje ważna. To nie semantyka.
W rezultacie kasyno online reklamowane jako działające bez dowodu nie staje się przez to „poza prawem” ani pod względem wypłaty, ani pod względem zasad rynku. Przed przekazaniem pieniędzy graczowi weryfikacja konta jest konieczna. Równocześnie polskie przepisy ograniczają organizowanie kasyn internetowych monopolem państwa i zakazują kierowania ofert innych operatorów do graczy z Polski. Nazwa obiecuje skrót. Prawo go nie uznaje.
Skan dokumentu a weryfikacja tożsamości
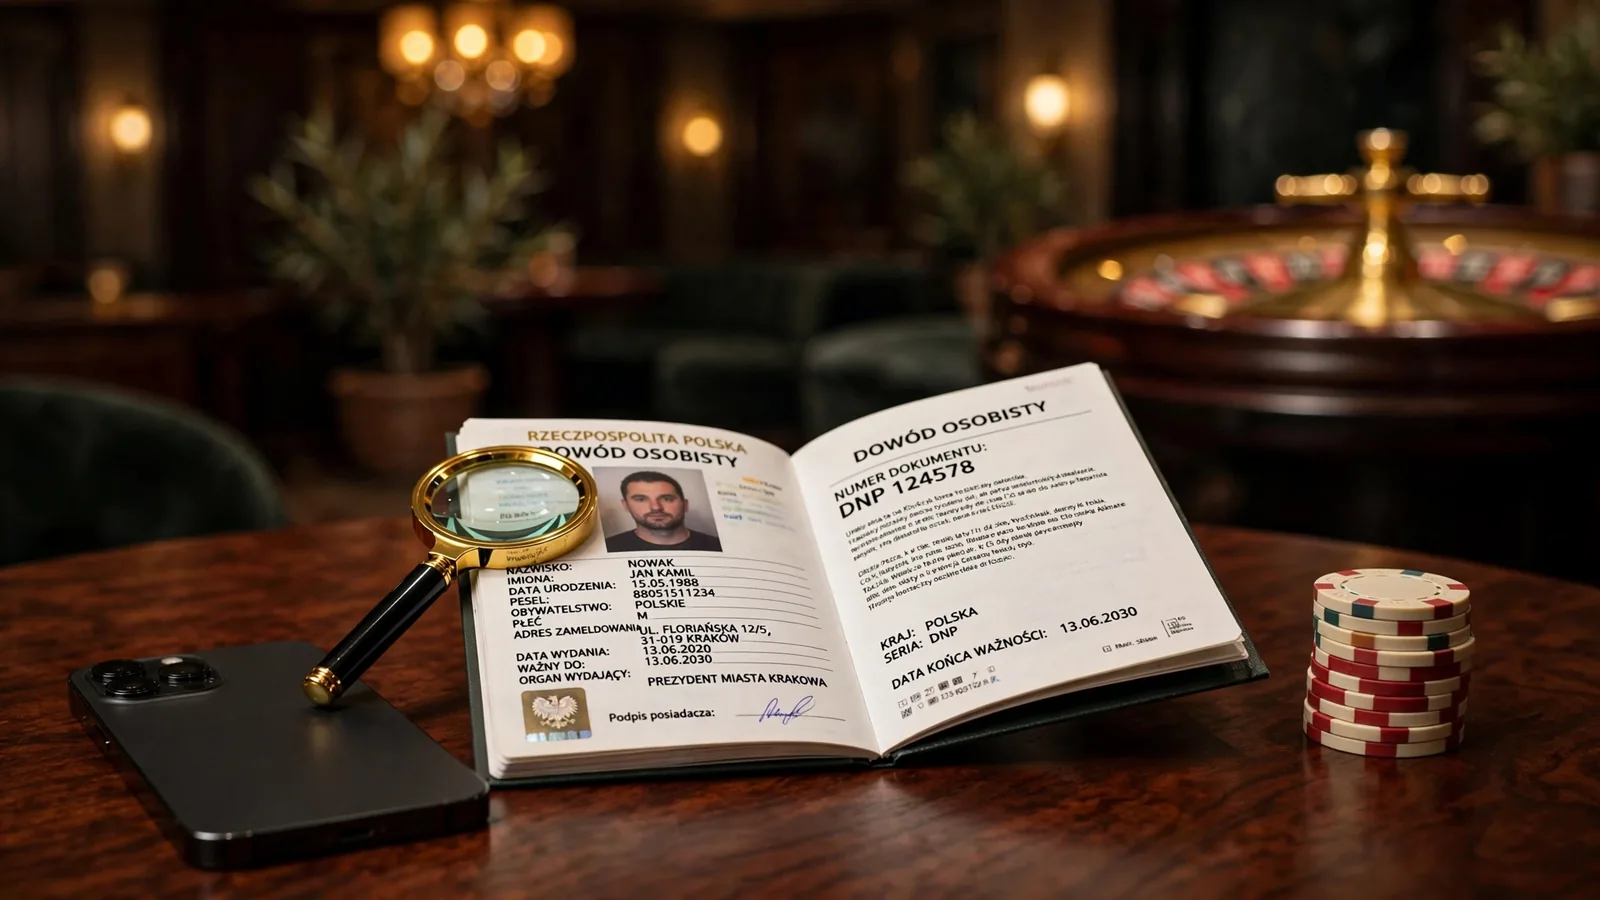
Brak prośby o przesłanie skanu podczas zakładania konta nie oznacza, że tożsamość pozostanie poza kontrolą. Rejestracja i weryfikacja to dwa różne etapy: pierwsza pozwala utworzyć konto, druga ma potwierdzić, kto z niego korzysta. Wymóg nie znika tylko dlatego, że formularz na początku nie zawiera pola na zdjęcie dokumentu.
To rozróżnienie łatwo przeoczyć, bo w potocznym języku „sprawdzenie dowodu” i „weryfikacja” bywają używane zamiennie. Skan jest jednak określoną formą przekazania danych, a weryfikacja — celem procedury. Operator może poprosić o skan dokumentu na późniejszym etapie, choć wcześniej wystarczyły dane wpisane w formularzu. Sam fakt, że konto dało się otworzyć bez załącznika, nie przesądza więc, czego będzie wymagał proces potwierdzania tożsamości.
To różnica między drzwiami a przepustką.
Dokument nie jest tym samym co potwierdzenie
W praktyce pytanie o skan dowodu w kasynie dotyczy zwykle konkretnego działania: czy trzeba przesłać obraz dokumentu. Pytanie o weryfikację tożsamości jest szersze. Chodzi w nim o potwierdzenie, że dane przypisane do konta należą do osoby, która z niego korzysta. Zmiana sformułowania nie zmienia obowiązku, ale zmienia to, czego można oczekiwać od procedury.
 Kasyno online z polską walutą: co oznacza PLNSprawdź, co oznacza saldo w PLN, dlaczego złotówki nie potwierdzają polskiej koncesji oraz na co zwrócić uwagę przy bonusach i wypłatach.
 Kasyno online z wpłatą 5, 20, 50 lub 100 złSprawdź, czym różni się minimalny depozyt od wybranej wpłaty i jakie znaczenie mają progi płatności. Niski depozyt to zwykle 5–20 zł.
Warto zatem oddzielić trzy rzeczy: moment, w którym operator prosi o potwierdzenie; sposób, w jaki takie potwierdzenie ma zostać przedstawione; oraz wynik sprawdzenia. Skan może być częścią procesu, lecz samo przesłanie pliku nie jest jeszcze równoznaczne z zakończeniem weryfikacji. Dokument musi zostać sprawdzony, a konto uznane za potwierdzone. Dopóki tak się nie stanie, brak wcześniejszej prośby o skan nie stanowi gwarancji, że formalności zostały zamknięte.
Właśnie dlatego określenie „kasyno skanowanie dowodu” opisuje raczej jeden z etapów niż całą procedurę. Skan nie jest magicznym przełącznikiem, po którego naciśnięciu wszystkie wątpliwości znikają. To materiał przedstawiony do oceny. Weryfikacja jest natomiast decyzją, czy tożsamość została potwierdzona. Różnica brzmi technicznie, ale ma bardzo praktyczny skutek: samo konto może działać, a potwierdzenie nadal pozostawać nierozstrzygnięte.
Dlaczego prośba może pojawić się później
Moment przesłania dokumentu nie musi pokrywać się z momentem rejestracji. Procedura może zostać uruchomiona później, a jej brak na początku nie daje podstaw, by uznać, że operator zrezygnował z kontroli. Istotne jest nie to, czy pole do załączenia pliku pojawiło się w pierwszym formularzu, lecz czy tożsamość została potwierdzona przed wypłatą.
Z tego powodu „bez skanu przy rejestracji” i „bez weryfikacji” nie znaczą tego samego. Pierwsze stwierdzenie opisuje kolejność czynności. Drugie sugerowałoby brak obowiązku, który przed wypłatą nie znika. Wybieranie serwisu na podstawie samej kolejności ekranów prowadzi więc do mylnego wniosku: wygodniejszy początek nie musi oznaczać mniejszej liczby formalności później.
Warto
- Rozróżnić proces rejestracji od weryfikacji tożsamości
- Sprawdzić wymagania przed próbą wypłaty środków
Nie warto
- Mylić braku skanu przy rejestracji z brakiem weryfikacji
- Zakładać, że szybkie otwarcie konta oznacza brak formalności
Nie należy też utożsamiać szybkiego utworzenia konta z zakończeniem całej procedury. Rejestracja odpowiada na pytanie, czy można rozpocząć korzystanie z konta; weryfikacja — czy potwierdzono tożsamość jego użytkownika. To osobne sprawy, nawet jeśli interfejs przedstawia je jako elementy jednego procesu. Uporządkowanie tych pojęć pozwala czytać komunikaty operatora bez dopisywania im obietnic, których nie zawierają.
Ile może potrwać sprawdzenie
Orientacyjny czas weryfikacji należy traktować jako wskazówkę, nie obietnicę. W przeglądach branżowych opisywany jest termin około 24 godzin, przy czym w części przypadków procedura może zająć kilka dni. Taki przedział pokazuje, że sprawdzenie nie zawsze kończy się natychmiast; nie oznacza jednak, że każdy operator ani każda sprawa przebiegają według jednego harmonogramu.
Różnica między krótkim oczekiwaniem a kilkudniowym nie musi sama w sobie świadczyć o problemie. Warto odróżnić czas potrzebny na sprawdzenie od czasu, w którym użytkownik czeka na rozstrzygnięcie: to, że orientacyjny termin minął, nie pozwala bez dodatkowych informacji ustalić przyczyny opóźnienia. Najrozsądniej czytać komunikaty dotyczące konkretnego konta i nie traktować ogólnej deklaracji jako gwarantowanej daty.
W tym miejscu pośpiech łatwo pomylić z pewnością. Skan przesłany szybko nie oznacza automatycznie, że został już oceniony; podobnie brak natychmiastowej odpowiedzi nie dowodzi, że dokument odrzucono. Liczy się zakończenie sprawdzenia, a nie samo wykonanie pojedynczej czynności.
Dlatego rozsądny opis procesu powinien mówić o dwóch rzeczach naraz: dokument może nie być potrzebny w chwili rejestracji, ale potwierdzenie tożsamości pozostaje konieczne przed wypłatą; czas jego uzyskania może być krótki albo wydłużyć się do kilku dni. Jedno nie przeczy drugiemu. Skan jest możliwym elementem procedury, nie jej synonimem ani dowodem, że całość została już zakończona.
 Kasyno online bez minimalnej wpłaty: niski prógWyjaśniamy różnicę między grą bez własnej wpłaty a niskim progiem oraz omawiamy warunki bonusów. Niski próg wpłaty najczęściej wynosi 5–20 zł.
 Kasyna z Cardano ADA: płatności i wypłatySprawdź, jak działa wpłata ADA, co wpływa na wypłatę i dlaczego sama obecność Cardano w opisie rynku nie potwierdza obsługi tej waluty.
Kasyno bez dowodu osobistego: co naprawdę mówią dane płatności
Przy płatności ślad nie znika — zmienia jedynie trasę. Przelew bankowy łączy transakcję z rachunkiem, z którego wyszły środki. E-portfel wprowadza pomiędzy nim a kasynem osobną usługę. To rozróżnienie bywa mylone z anonimowością, choć opisuje przede wszystkim przepływ informacji.
Gdy płatność przechodzi przez e-portfel, dane przekazywane kasynu pochodzą z tej usługi, a nie bezpośrednio z konta bankowego. Bank i operator e-portfela pozostają jednak elementami łańcucha transakcji. E-portfel nie jest więc zasłoną, za którą rachunek przestaje istnieć; jest pośrednikiem, który oddziela kasyno od bezpośredniej relacji z bankiem.
Pośrednik, nie niewidzialność
Mechanizm jest podobny niezależnie od tego, czy chodzi o Skrill, Neteller, ecoPayz, MuchBetter, MiFinity, Jeton czy PayPal. Najpierw środki trafiają do usługi, a później służą do płatności w sieci. W praktyce e-portfel przyjmuje rolę osobnego źródła transakcji widocznego po stronie kasyna. Nie oznacza to jednak, że każda usługa przekazuje dokładnie ten sam zestaw informacji ani że jej sposób działania można sprowadzić do jednej reguły.
Istotna jest różnica między danymi widzianymi przez poszczególne podmioty. Kasyno otrzymuje informacje związane z płatnością i e-portfelem, bank obsługuje zasilenie tego portfela, a sama usługa pośredniczy między obiema stronami. To właśnie w tym sensie płatność e-portfelem może ograniczyć bezpośrednie udostępnianie kasynu danych rachunku bankowego. Nie należy z tego wyciągać wniosku, że transakcja jest anonimowa albo że nie pozostawia żadnego zapisu.
Dochodzi też osobny warunek praktyczny: konto w wybranej usłudze trzeba najpierw posiadać i zasilić. Jeżeli kasyno obsługuje tylko część dostępnych e-portfeli, wybór może wymagać założenia kolejnego konta. Wygoda jednego pośrednika bywa zatem okupiona dodatkowym ogniwem — takim, które również ma własne zasady obsługi i własny obieg danych. Mniej bezpośrednio nie znaczy mniej złożenie.
Przelew bankowy wygląda inaczej. W jego przypadku sama transakcja opiera się na danych bankowych i osobowych potrzebnych do jej przeprowadzenia. Płatność e-portfelem przesuwa punkt styku: zamiast bezpośrednio korzystać z rachunku bankowego w relacji z kasynem, korzysta się z usługi, która została wcześniej zasilona. Nie zmienia to tego, że bank pozostaje częścią wcześniejszego etapu, a e-portfel jest odrębnym uczestnikiem, nie magicznym wymazaniem pochodzenia środków.
Dodatkowy etap potwierdzenia
Zarówno przelewy bankowe, jak i płatności e-portfelami często wymagają obecnie dwuetapowej weryfikacji. To dodatkowe potwierdzenie operacji, a nie dowód, że do kasyna trafia pełny obraz danych używanych przez bank lub dostawcę portfela. Z drugiej strony nie jest też obietnicą, że pośrednictwo usuwa wszystkie zabezpieczenia albo formalności. Dwa etapy chronią samą czynność płatniczą; nie przesądzają o jej anonimowości.
W rozmowach o kasynie bez dowodu osobistego łatwo zlać w jedno trzy różne sprawy: jakie informacje towarzyszą płatności, kto je otrzymuje oraz jakie dane są potrzebne do obsługi konta w usłudze finansowej. Tymczasem e-portfel dotyczy przede wszystkim pierwszych dwóch. Jego obecność zmienia drogę, którą przechodzi transakcja, ale nie czyni użytkownika niewidzialnym dla wszystkich podmiotów uczestniczących w płatności.
Warto też odróżnić widoczność danych od ich zakresu. Sama nazwa metody płatności nie pozwala stwierdzić, jakie konkretnie informacje znajdą się w historii transakcji lub panelu danego usługodawcy. To zależy od rozwiązania i sposobu obsługi płatności. Bezpieczniejszy opis jest więc skromniejszy: e-portfel sprawia, że dane używane w transakcji pochodzą z portfela, a nie bezpośrednio z rachunku bankowego; nie uzasadnia natomiast twierdzenia, że płatność nie jest powiązana z żadnym kontem.
W tym tkwi właściwy sens pośrednictwa. Nie polega ono na zniknięciu danych, lecz na rozdzieleniu relacji między kasynem, e-portfelem i bankiem. Dla części osób taka separacja ma znaczenie, ale nie powinna być mylona z brakiem identyfikowalności. Elektroniczny obieg środków rzadko bywa prostą linią. Zwykle ma kilka ogniw — i każde pełni inną funkcję.
Kasyna bez dowodu i płatności: wpłata to nie wypłata
W kasie online wpłata i wypłata bywają pokazane obok siebie, jakby były dwiema stronami tej samej operacji. W praktyce mają różne kierunki, a często także różne dostępne metody. To, że dana usługa pozwala zasilić konto, nie oznacza więc, że da się nią odebrać środki. Właśnie na tym rozróżnieniu najłatwiej przeoczyć ograniczenia widoczne dopiero po dokonaniu depozytu.
Paysafecard dobrze pokazuje tę asymetrię. W wielu serwisach metoda ta służy przede wszystkim do wpłat: kod pozwala zasilić konto, lecz wypłata nie wraca tą samą drogą. Wygranych nie można przekazać bezpośrednio na Paysafecard, dlatego do odbioru pieniędzy potrzebna jest inna metoda. Jako rozwiązanie do jednego kierunku płatności pozostaje użyteczne, ale nie zastępuje pełnej obsługi przepływu środków.
Różnica ma znaczenie już przed pierwszą transakcją. Jeśli wybór pada na metodę przeznaczoną do depozytu, a później okazuje się, że wypłata wymaga przelewu lub innego sposobu, operacja przestaje być prostym powtórzeniem wpłaty w odwrotną stronę. Pojawia się odrębny etap, z osobnymi danymi i własnym czasem realizacji. Wygoda pierwszego kliknięcia nie rozstrzyga o wygodzie całej drogi pieniędzy.
Przelew bankowy jest bardziej bezpośrednio powiązany z rachunkiem, ale wymaga podania odpowiednich danych osobowych i bankowych. To inny układ niż zakup kodu przedpłaconego: zamiast posłużyć się środkiem przeznaczonym do zasilenia konta, uczestnik transakcji wskazuje dane potrzebne do wykonania przelewu. Taka różnica nie jest wyłącznie techniczna. Zmienia też ilość informacji przekazywanych w związku z operacją i sposób, w jaki środki trafiają między rachunkami.
Przelew nie zawsze daje natychmiastowy rezultat po obu stronach. Wpłata i wypłata mogą przechodzić przez różne procedury, a samo zlecenie nie oznacza jeszcze, że pieniądze pojawiły się na rachunku odbiorcy. Jedna recenzja branżowa opisuje czas przelewu jako możliwy do rozciągnięcia od kilku godzin do kilku dni roboczych. To zależność od konkretnej obsługi transakcji, nie obietnica identycznego przebiegu w każdym serwisie. Czekanie jest częścią płatności.
Podobnie należy traktować opłaty. Według recenzji branżowej niektóre kasyna mogą doliczać dodatkowy koszt do transakcji przelewem. Nie wynika z tego, że opłata pojawi się przy każdym przelewie ani że jej wysokość będzie taka sama w różnych serwisach. Istotne jest miejsce, w którym zostaje naliczona: koszt może dotyczyć samej operacji, a nie wartości depozytu jako takiej. Przed zatwierdzeniem przelewu warto więc odczytać warunki płatności zamiast zakładać, że kwota wysłana będzie jedyną kwotą obciążającą rachunek.
W przelewie szczegóły mają zwyczajną, lecz niebłahą wagę. Dane odbiorcy, rachunku i osoby zlecającej muszą odpowiadać wymaganiom formularza. Błąd w tych informacjach może utrudnić przypisanie płatności lub jej obsługę. Wpłata kodem przedpłaconym omija część tych czynności, ale ceną tej prostoty jest brak możliwości odebrania tą drogą środków. Każda metoda upraszcza więc inny fragment transakcji.
Warto też rozdzielić moment zlecenia od momentu zaksięgowania. Przy wpłacie środki mają zasilić konto w serwisie; przy wypłacie muszą opuścić jego saldo i dotrzeć do wybranej formy odbioru. Nawet gdy nazwa metody brzmi znajomo, proces po drugiej stronie nie musi być lustrzanym odbiciem depozytu. Sama obecność Paysafecard lub przelewu na liście płatności nie opisuje całej trasy pieniędzy.
Z tego powodu porównywanie metod wyłącznie według łatwości wpłaty prowadzi do niepełnego obrazu. Paysafecard może sprawnie rozwiązać kwestię zasilenia, lecz wypłata wymaga innej drogi. Przelew bankowy wiąże transakcję z danymi rachunku, może wymagać oczekiwania, a w niektórych przypadkach także wiązać się z opłatą. Różnica między wpłatą a wypłatą nie jest przypisem do regulaminu. To konstrukcja samej płatności.
Kasyno bez dowodu: szybki depozyt nie gwarantuje szybkiej wypłaty
Szybkość wpłaty i szybkość wypłaty to dwie osobne właściwości płatności. Depozyt może pojawić się na saldzie niemal od razu, podczas gdy droga pieniędzy z powrotem zależy od innego procesu i innego kanału. Właśnie dlatego określenie „szybkie kasyno” niewiele mówi o tym, jak sprawnie można odebrać środki. W kasynie opisywanym jako dostępne bez dowodu osobistego ten skrót myślowy jest szczególnie mylący: tempo transakcji nie zmienia wymogu weryfikacji przed wypłatą.
BLIK i Przelewy24
Bardzo szybkie księgowanie depozytów, dobrze znane polskim użytkownikom.
Karty płatnicze
Wygodne przy wpłacie, jednak zwrot wygranych może trwać dłużej niż w przypadku e-portfeli.
E-portfele
Pośredni kanał płatności, który może przyspieszyć odbiór środków względem karty.
Przelewy bankowe
Stosowane często przy większych kwotach, wiążą się z najdłuższym czasem oczekiwania.
BLIK pozwala zasilić konto w kilka sekund, bez wpisywania danych karty. Podobnie działają szybkie przelewy internetowe, takie jak Przelewy24: depozyt zostaje zaksięgowany natychmiast. To użyteczne przy płatności, której rezultat ma być widoczny od razu, ale nie jest obietnicą równie krótkiego oczekiwania po drugiej stronie transakcji. Wpłata trafia do operatora; wypłata musi opuścić jego system i dotrzeć do wybranej metody.
Te sposoby płatności są dobrze znane polskim graczom, bo wpisują się w codzienny rytm płacenia w sieci. BLIK nie wymaga przepisywania numeru karty, a szybki przelew wiąże płatność z bankowością internetową. Ich sprawność przy depozycie nie powinna jednak przesłaniać pytania o wypłatę. Metoda, która dobrze działa w jedną stronę, nie musi mieć równie prostego odpowiednika w drugą.
Różnica staje się widoczna przy kartach płatniczych. Wpłata kartą może być wygodnym początkiem transakcji, lecz wypłata na kartę może trwać dłużej niż przekazanie środków na e-portfel. Nie jest to paradoks, tylko skutek odmiennych dróg przetwarzania płatności. Sam fakt, że karta została przyjęta przy depozycie, nie pozwala więc ocenić, jak długo potrwa zwrot wygranej ani czy operator obsłuży wypłatę w tym samym kanale.
E-portfel zajmuje pośrednie miejsce między kasynem a rachunkiem bankowym. Może przyspieszyć odbiór środków względem karty, ale nie sprowadza całej operacji do jednego kliknięcia: najpierw operator musi ją przetworzyć, a potem pieniądze trafiają do usługi płatniczej. Tempo zależy zatem nie tylko od nazwy metody, lecz również od obsługi po stronie kasyna. Krótka droga depozytu nie jest mapą drogi wypłaty.
Przelewy bankowe bywają wybierane przy większych kwotach, choć mogą oznaczać dłuższe oczekiwanie. W części serwisów szybki przelew służy do zasilenia salda, a tradycyjny przelew bankowy do wypłaty. Ta asymetria jest mało widowiskowa, ale ważniejsza od obietnicy błyskawicznego depozytu: wpłata i wypłata mogą korzystać z różnych wariantów tej samej rodzinnej metody. Przed rozpoczęciem transakcji warto więc sprawdzić, jakie kanały są dostępne w obu kierunkach i ile trwa ich obsługa.
Nie ma jednej uniwersalnej kolejności od najszybszej do najwolniejszej. BLIK i Przelewy24 skracają czas księgowania wpłaty, ale nie przesądzają o tempie wypłaty. Karta może sprawnie przyjąć depozyt, a wolniej oddać środki. E-portfel bywa szybszym kanałem odbioru niż karta, natomiast przelew bankowy może lepiej odpowiadać większej wypłacie, kosztem czasu. To nie ranking, lecz różne funkcje płatności.
Czas ma tu także wymiar społeczny. Wpłata jest ruchem w stronę kasyna, zaprojektowanym tak, by pieniądze pojawiły się na saldzie bez zbędnej zwłoki. Wypłata odwraca kierunek i ujawnia, że infrastruktura finansowa nie jest neutralnym przewodem: każda instytucja po drodze ma własne procedury. Maszyna obiecuje natychmiastowość głównie tam, gdzie pieniądze napływają.
Dlatego ocena metody płatności powinna obejmować oba końce transakcji, a nie tylko ekran potwierdzenia depozytu. Dla BLIKA i Przelewy24 mocną stroną jest szybkie zaksięgowanie wpłaty. Przy kartach trzeba liczyć się z wolniejszą wypłatą niż na e-portfel, a przy przelewach bankowych — z dłuższym oczekiwaniem. Żaden z tych szczegółów nie zastępuje sprawdzenia zasad danego serwisu ani nie gwarantuje konkretnego terminu. Szybkość ma dwa kierunki.
Kasyna bez dowodu osobistego: wypłata i tak ma swoje warunki
Przy wypłacie liczy się nie tylko to, czy saldo pozwala zlecić przelew. Znaczenie ma także droga, którą pieniądze mają opuścić serwis. Zasady kasyna mogą wymagać, by wypłata wróciła tą samą metodą, którą wykonano depozyt. Jednocześnie operator może nie udostępniać tej metody do wypłat. To nie jest sprzeczność w działaniu systemu, lecz ograniczenie, które ujawnia się dopiero przy próbie odebrania środków.
W praktyce te dwa warunki trzeba czytać łącznie. Zgodność metod może być wymagana, ale nie każda metoda przyjmująca wpłatę musi obsługiwać wypłatę. Wtedy regulamin lub panel płatności wskazuje dostępny sposób przekazania środków. Wybór metody depozytu nie jest więc obojętnym ruchem technicznym: może z góry zawęzić późniejsze możliwości. Wypłata ma własną mapę.
Ta mapa bywa mniej intuicyjna niż sama wpłata. Depozyt łatwo postrzegać jako pojedyncze zasilenie konta, a wypłatę jako jego prosty zwrot. Operatorzy rozdzielają jednak te czynności według obsługiwanych kanałów. Metoda widoczna przy wpłacie może nie pojawić się wśród opcji wypłaty, a wymóg użycia tej samej drogi może wpływać na to, jak serwis rozlicza transakcję. Dlatego ważne jest sprawdzenie obu kierunków płatności, a nie tylko tego, czy depozyt da się wykonać.
Warto też odróżnić czas realizacji wypłaty od chwili, w której środki stają się dostępne po stronie kasyna. Zestawienia publikowane w specjalistycznych omówieniach podają zakres od kilku godzin do kilku dni roboczych, zależnie od operatora i wybranej metody. Nie jest to termin wspólny dla wszystkich serwisów ani obietnica, że konkretna transakcja zakończy się w takim czasie. Czas oczekiwania wynika z procedur kasyna i obsługi wybranej płatności; sama nazwa metody nie przesądza o całym przebiegu.
Różnica może mieć znaczenie przy planowaniu wydatków. Wypłata zlecona nie oznacza automatycznie, że pieniądze są już na rachunku lub w e-portfelu. Warto sprawdzić, czy informacja o czasie dotyczy przetwarzania po stronie kasyna, czy całej drogi do odbiorcy. Rozdzielenie tych etapów pozwala uniknąć mylenia statusu „zaakceptowana” ze stanem, w którym środki są już dostępne. Bez pośpiechu.
Osobnym warunkiem są promocje. Jeśli na koncie pozostaje aktywny bonus, a wymagania związane z jego obrotem nie zostały spełnione, wypłata może zostać wstrzymana do zakończenia tych warunków albo do rezygnacji z bonusu. Taką zależność opisują specjalistyczne omówienia, ale szczegóły rozstrzyga regulamin konkretnej oferty. Sam fakt posiadania środków na saldzie nie przesądza zatem o możliwości ich natychmiastowego odebrania, gdy konto jest objęte promocją.
Warunki bonusu nie powinny być traktowane jako drobny dopisek do wpłaty. To osobny zestaw zobowiązań, który może wiązać saldo z dalszą grą. Przed przyjęciem promocji istotne jest sprawdzenie, co musi się wydarzyć, by środki można było wypłacić, oraz jakie skutki ma rezygnacja z bonusu. Serwis powinien jasno przedstawiać reguły promocji; niejasny opis utrudnia ocenę, czy wypłata będzie dostępna bez dodatkowych działań.
W przypadku kasyn przedstawianych jako działające bez dowodu osobistego, hasło odnoszące się do rejestracji nie zmienia tych płatniczych warunków. Odbiór środków nadal zależy od reguł operatora, dostępności metody wypłaty, czasu przetwarzania i statusu ewentualnego bonusu. Brak dokumentu przy zakładaniu konta nie jest obietnicą, że wypłata nastąpi bez żadnych warunków ani że będzie dostępna tą samą drogą co depozyt.
Najrozsądniej oceniać wypłatę jako osobny etap, a nie lustrzane odbicie wpłaty. Warto porównać dostępne metody, sprawdzić, czy operator wymaga zgodności kanałów, zapoznać się z opisem czasu realizacji i ustalić, czy aktywna promocja ogranicza wypłatę. Te informacje razem tworzą rzeczywisty obraz dostępu do pieniędzy. Sam przycisk wypłaty to za mało.
Wpłaty i wypłaty w kasynach online – metody i limity
Treść stworzona przez zespół «PRAWO KASYNA»